NAND僅落後1年、DRAM約2年 南韓半導體協會:中國記憶體技術差距快速縮小
記者黃仁杰/編譯
中國記憶體產業與韓國、美國等主要業者之間的技術差距正在快速縮小。韓國半導體產業協會(Korea Semiconductor Industry Association)最新評估顯示,中國在HBM、DRAM與NAND Flash領域的落後幅度,已縮小至約1至3年。
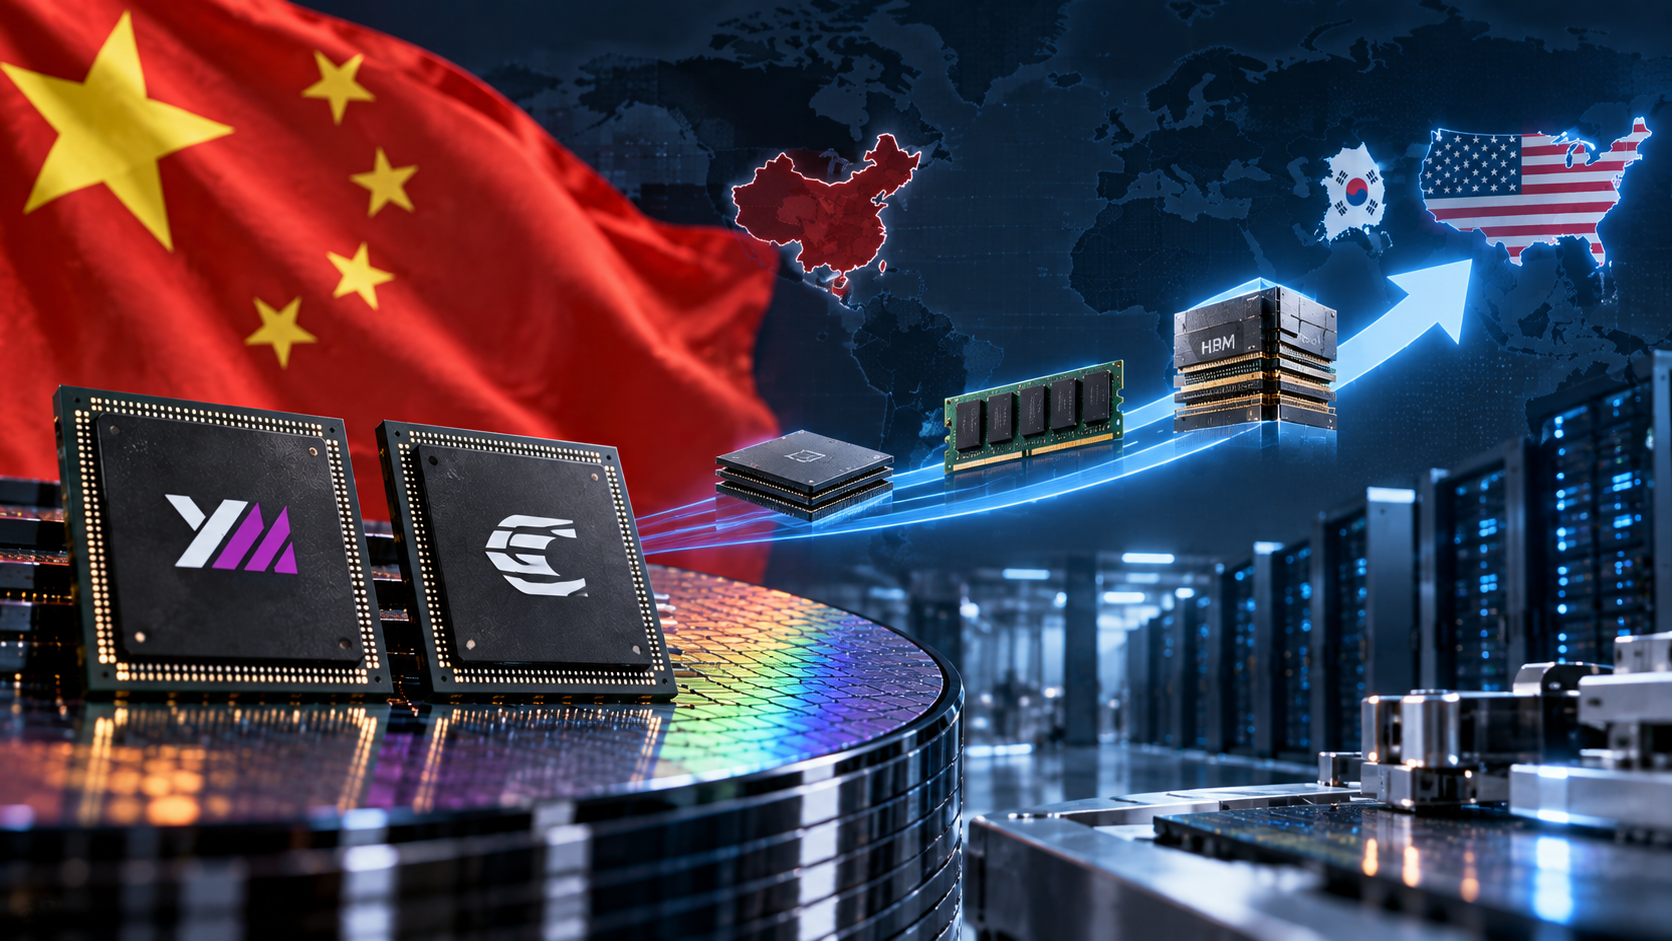
《Korea JoongAng Daily》引述韓國半導體產業協會表示,目前韓國與中國在記憶體晶片上的技術差距,HBM約為3年、DRAM約2年,NAND Flash則只剩約1年。
相較之下,中國記憶體產業過去與領先業者之間的技術差距,一度約達5年。
長江存儲NAND差距縮至約1年
NAND Flash方面,三星電子與SK海力士於2025年開始生產300層NAND時,中國長江存儲(YMTC)當時已推進至約270層。
預計到了2027年,長江存儲將進一步跨入400層NAND,與三星、SK海力士之間的技術差距可能縮小至約1年。
長鑫DDR5落後約2年 LPDDR6也已開始生產
DRAM方面,三星與SK海力士於2023年開始生產DDR5,而長鑫存儲(CXMT)則到2025年才開始生產DDR5模組,兩者技術差距約為2年。
不過,長鑫目前已量產LPDDR5X,並開始生產新一代LPDDR6。
HBM方面,長鑫與領先業者之間的差距目前約為3年。
長鑫已開始試產HBM3E,但目前良率據傳僅約25%,同時在用於垂直連接記憶體堆疊的矽穿孔(TSV)技術上仍面臨挑戰。
長鑫、長江存儲合作推進HBM3E
長鑫目前也利用長江存儲的X-Stacking 3D NAND技術,在G4製程上開發HBM3E。
不同於完全依賴傳統micro-bump連接堆疊DRAM晶粒,相關製程導入銅對銅混合鍵合(copper-to-copper hybrid bonding),直接連接晶圓間的銅互連,縮短堆疊DRAM層之間的電路路徑。
這種架構也讓長鑫與長江存儲在缺乏EUV極紫外光微影設備的情況下,仍能推進較先進的HBM架構。
中國國產DUV設備也開始切入
長鑫今年也預計取得上海愛芯元與宇量昇等中國國產DUV深紫外光微影設備。
不過,中國DUV設備目前仍面臨部分技術瓶頸,包括投影鏡頭與光源等關鍵零組件。
另一方面,長鑫也正積極擴充產能,預計今年底透過3座12吋DRAM晶圓廠,把月產能提高至30萬片,每座廠月產能約10萬片。
到2026年底,長鑫另規畫約每月5萬片、專門用於HBM的產能。
長鑫月產能未來拚60萬片
長鑫目前還在上海與合肥興建兩座新廠,完工後整體月產能可能進一步提高至60萬片。
照目前擴產進度,長鑫甚至有機會在2030年前後於產量上超越美光。
為突破DRAM微縮限制,長鑫也傳出導入High-k Metal Gate(HKMG,高介電常數金屬閘極)技術,以氧化鉿(HfO₂)等材料取代傳統矽基絕緣材料。
HKMG有助降低漏電與熱能損失,同時提高能源效率與電晶體切換速度。
目前長鑫據傳已將HKMG導入G4 DRAM製程與LPDDR5X產品。G4普遍被認為接近1z節點,也意味長鑫可能準備進一步往1a節點推進。
此外,公司也已著手開發下一代15奈米G5 DRAM製程。
長江存儲2028年月產能上看50萬片
長江存儲方面,預計2027年初月產能可達30萬片,其中部分產能也將投入LPDDR相關產品。
待兩座新廠於2027年陸續投產後,長江存儲總月產能預計在2028年提升至45萬至50萬片。
相比之下,三星NAND產能預計到2027年底約為每月35萬片。
隨著長鑫與長江存儲持續推進製程、封裝與產能擴張,中國在DRAM、HBM與NAND Flash領域與全球主要記憶體業者之間的差距,也正在明顯縮小。
來源:wccftech